MONETARY POLICY / MACRO RESEARCH
Ставки та дохідності: що насправді змінює макроконтекст
Редакція MDS MACRO · опубліковано · методику оновлено
Головне
Однакове рішення щодо ставки може супроводжуватися протилежною реакцією. Важлива різниця між очікуваною та новою траєкторією політики, а для валютної пари — також відносний зсув двох економік.
Рішення та очікування — не одне й те саме
Центральний банк оголошує поточну ставку чи цільовий діапазон. Ціни інструментів також відображають уявлення про майбутні рішення. Тому очікуване підвищення може майже не змінити ринок, а збереження ставки з несподівано жорсткими коментарями — змінити його сильніше.
Не змішуємо інструменти
Дохідність облігації — не ставка центробанку. Вона залежить від очікуваних короткострокових ставок і премій за ризики. Її зміну не можна повністю приписувати очікуванням одного засідання. Номінальна та реальна дохідності також різняться. Для золота підвищення реальної дохідності може посилити привабливість альтернативних активів, але це не єдиний чинник ціни.
Навчальний приклад MDS — не реальне засідання
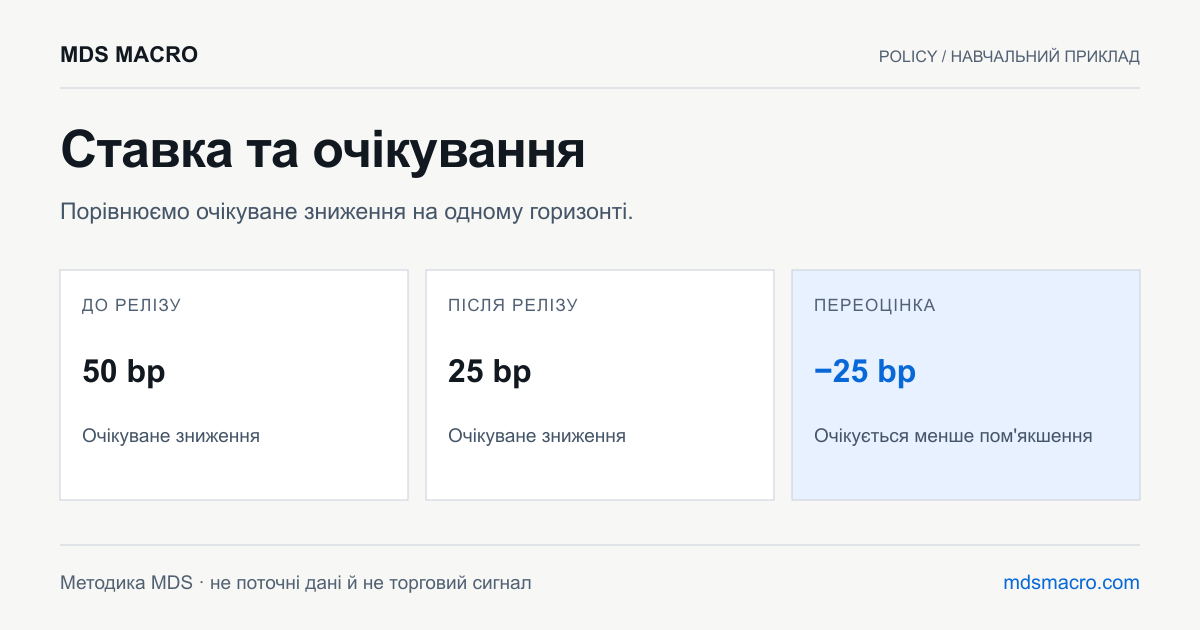
Припустімо, ринок очікував незмінної ставки сьогодні та зниження на 50 базисних пунктів протягом наступних місяців. Сьогоднішнє рішення збіглося з очікуваннями, але після нових сигналів ринок закладає лише 25 пунктів зниження. Поточна ставка не змінилася, а очікувана траєкторія стала жорсткішою. Саме цей зсув може підтримувати валюту.
Історичний випадок: ФРС, 15 червня 2022
ФРС установила цільовий діапазон 1,50–1,75% і зазначила, що подальше підвищення буде доречним. Одночасно тривало скорочення портфеля облігацій. Документ показує три окремі елементи політики: поточний рівень, подальший курс і баланс. Без збереженої ринкової оцінки до засідання з однієї заяви не можна виміряти несподіваний компонент.
Відкрити офіційний документ ↗Як формулюємо висновок для пари
Для EURUSD порівнюємо зміни очікувань щодо ФРС і ЄЦБ на зіставних горизонтах. Недостатньо сказати «ставка у США вища»: це вже могло бути враховано. Корисний висновок називає, яка сторона отримала нові аргументи, чим вони підтверджуються та який наступний реліз здатен їх змінити.
MDS / ПЕРЕВІР РОЗРАХУНОК
Розібрати на власних числах
Початкові значення — навчальний приклад із цього матеріалу. Змініть їх і перевірте арифметику. Вони не є поточними ринковими даними.
На однаковому горизонті очікується менше зниження: траєкторія стала жорсткішою. Поточна ставка могла залишитися незмінною.
MDS / ДАНІ КАЛЕНДАРЯ
Підтверджені релізи в доступному зрізі
Лише опубліковані значення із зазначеним періодом і посиланням на документ відомства. Загальні сторінки календаря сюди не включаємо. Це доступний зріз, а не повний архів відомства.
| Показник і період | Actual | Forecast | Previous | Різниця |
|---|---|---|---|---|
| BoE Interest Rate Decision · GBPВелика Британія · період 2026-09-17 17.09.2026, 13:00 CESTДжерело | 4% | 3.75% | 3.75% | +0,25 pp |
| Federal Funds Rate · USDСША · період 2026-09-16 16.09.2026, 20:00 CESTДжерело | 4% | 4.00% | 3.75% | 0 pp |
| Official Bank Rate · GBPВелика Британія · період 2026-07-30 30.07.2026, 13:00 CESTДжерело | 3.75% | 3.75% | 3.75% | 0 pp |
| Federal Funds Rate · USDСША · період 2026-07-29 29.07.2026, 20:00 CESTДжерело | 3.75% | 3.75% | 3.75% | 0 pp |
Різниця = Actual − Forecast в одній серії. Прогноз — збережений консенсус календаря. Офіційний документ підтверджує факт, але не консенсус. Первинна публікація та подальші перегляди можуть відрізнятися. Майбутні й непідтверджені значення тут не показано.
Джерела та межі даних
Історичний діапазон узято із заяви ФРС від 15.06.2022. Навчальну траєкторію знижень вище вигадано, і вона не стосується цього засідання.
Federal Reserve · заява FOMC від 15.06.2022Історичні факти звірено з указаним офіційним документом. Навчальні числа, розрахунки та пояснення — методика MDS. Вони не є поточними даними чи перевіркою прибутковості стратегії. Дата методики не змінюється під час автоматичної синхронізації календаря.