POSITIONING / MACRO RESEARCH
Як читати COT: хто тримає позицію та що змінилося
Редакція MDS MACRO · опубліковано · методику оновлено
Головне
COT допомагає оцінити накопичені позиції та їхню зміну за тиждень. Це контекст вразливості ринкової ідеї, а не вимірювання поточного припливу грошей у валютну пару.
Дві дати обов'язкові
Стандартний тижневий звіт CFTC виходить у п'ятницю о 15:30 за Нью-Йорком і відображає позиції вівторка. За перенесень орієнтуємося на офіційний графік. Між зрізом і публікацією ринок уже міг змінитися. У висновку завжди вказуємо обидві дати та події після зрізу.
Спочатку визначаємо, що порівнюємо
Вибираємо один контракт, одну категорію учасників і один вид звіту. Futures Only і Futures and Options Combined не змішуємо. Чиста позиція Net дорівнює Long мінус Short. Рівень Net і тижнева зміна відповідають на різні запитання: чи накопичено перевагу та чи посилюється вона зараз.
Навчальний приклад MDS — не реальні позиції
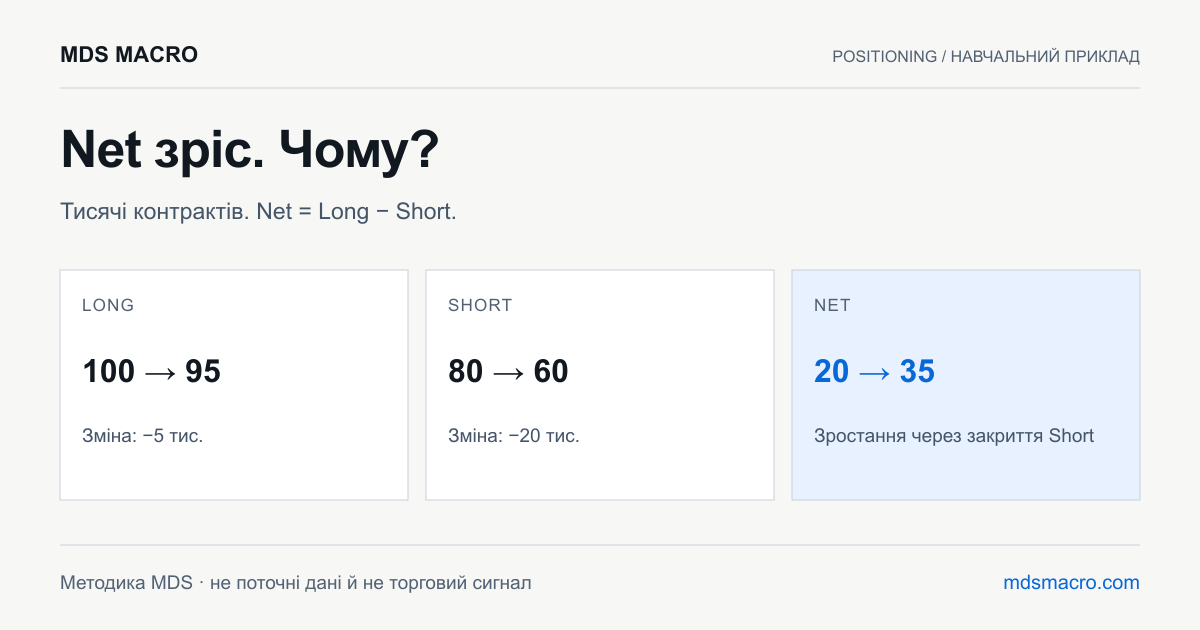
Тиждень тому: Long 100 тис., Short 80 тис., Net +20 тис. Тепер: Long 95 тис., Short 60 тис., Net +35 тис. Net зріс на 15 тис., але купівлі не збільшилися: довгі позиції скоротилися на 5 тис., короткі — на 20 тис. Точний висновок: чиста перевага зросла через сильніше скорочення Short.
Як використовувати історію
Положення Net порівнюємо з діапазоном того самого ряду за заздалегідь вибране вікно, наприклад 156 тижнів. Простий COT Index: 100 × (Net − мінімум) / (максимум − мінімум). За однакових мінімуму й максимуму індекс не визначений. Значення 90 показує положення в діапазоні, а не 90%-ву ймовірність розвороту. Без повного ряду такий показник не публікуємо.
Що отримує трейдер
Якщо велика накопичена перевага перестає зростати, а макродані змінюються проти ідеї, варто перевірити ризик скорочення позицій. Сам по собі екстремум не визначає момент розвороту: він може зберігатися. Валютний ф'ючерс також потрібно зіставляти з котировкою пари. Знак руху не можна механічно переносити на обернену пару.
MDS / ПЕРЕВІР РОЗРАХУНОК
Розібрати на власних числах
Початкові значення — навчальний приклад із цього матеріалу. Змініть їх і перевірте арифметику. Вони не є поточними ринковими даними.
ΔLong -5 тис. · ΔShort -20 тис. ΔNet = ΔLong − ΔShort. Чистий перевіс зріс за скорочення Long: зростання Net забезпечило сильніше скорочення Short.
Джерела та межі даних
Тут наведено навчальний розрахунок, а не історичний COT-рейтинг. Офіційний архів CFTC містить Futures Only із 1986 року та комбіновані звіти з 1995 року. Перед порівнянням перевіряємо безперервність конкретного контракту й категорії.
CFTC · склад, строки та історія звітів COTІсторичні факти звірено з указаним офіційним документом. Навчальні числа, розрахунки та пояснення — методика MDS. Вони не є поточними даними чи перевіркою прибутковості стратегії. Дата методики не змінюється під час автоматичної синхронізації календаря.